Domain karbonisierung.de kaufen?
Wir ziehen mit dem Projekt
karbonisierung.de um.
Sind Sie am Kauf der Domain
karbonisierung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain karbonisierung.de kaufen?
Was ist der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen?
Der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen liegt in ihrer unterschiedlichen Behandlung in der Buchhaltung. Bilanzielle Abschreibungen werden in der Gewinn- und Verlustrechnung erfasst und mindern den Gewinn des Unternehmens. Kalkulatorische Abschreibungen hingegen sind rein rechnerische Größen, die zur Ermittlung der Selbstkosten eines Produkts oder einer Dienstleistung verwendet werden, haben jedoch keinen direkten Einfluss auf den Gewinn. **
Sind Abschreibungen Einnahmen?
Nein, Abschreibungen sind keine Einnahmen. Abschreibungen sind vielmehr Aufwendungen, die dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Sie werden in der Buchhaltung als Kosten verbucht, um den tatsächlichen Werteverzehr von Anlagevermögen darzustellen. Einnahmen hingegen sind die Geldbeträge, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Sie stellen die Zuflüsse von finanziellen Mitteln dar, während Abschreibungen den Werteverzehr von Vermögensgegenständen abbilden. **


Ähnliche Suchbegriffe für Abschreibungen
Top-Angebote
Produkte zum Begriff Abschreibungen:
-
Perlen der AufstellungsarbeitPerlen der Aufstellungsarbeit , "Marion Lockert hat in diesem Buch eine Vielzahl von Aufstellern versammelt und präsentiert mit ihnen einen gut sortierten und hervorragend strukturierten 'Werkzeugkasten' für das Setting und die Intentionen der Aufstellungsarbeit - eine Fundgrube an Übungen für die Gruppen- und Einzelarbeit. Verbindlich und doch individuell akzentuiert zeigt sich die erstaunliche Kreativität, Offenheit, Themenvielfalt und Ausstrahlungskraft der Aufstellungsarbeit in ihrer Schulen übergreifenden praktischen Relevanz." Jakob Robert Schneider "Perlen bilden sich in der Natur unter nicht genau geklärten Umständen. Das gilt im Prinzip auch für Aufstellungsperlen. Sie erhalten Sinn und Sinnlichkeit durchs Tun. Also: nichts wie ran!" OrganisationsEntwicklung Von Business über Familie bis Spiritualität: 45 Systemaufsteller:innen mit langjähriger professioneller Erfahrung haben in diese umfangreiche Sammlung ihre besten Aufstellungsformate und Übungen für Systemaufsteller:innen, Coaches, Berater:innen und Trainierende eingebracht. Zusammen bilden sie zugleich den aktuellen Stand der systemischen Aufstellungsarbeit ab. Marion Lockert hat als Herausgeberin sorgsam Formate für die Praxis zusammengestellt: Interventionen für Einzelarbeit und Coaching; Trainingstools für das Erlernen von Achtsamkeit, "leerer Mitte" und der eigenen Haltung; Wahrnehmungsaufgaben sowie gezielte Übungen für Training, Ausbildung und Seminare. Für den schnellen Zugriff auf die jeweils genau passenden Impulse sind die Tools nach Themen gegliedert und nach Suchkriterien geordnet. Zudem enthalten alle Formate genaue Angaben zu ihren Zielen, zur Anzahl der Teilnehmenden, der Dauer und dem Materialbedarf. Empfohlen von der Deutschen Gesellschaft für Systemaufstellungen! Mit Beiträgen von: Kristine Alex ¿ Friedrich Assländer ¿ Jutta Barth ¿ Christopher Bodirsky ¿ Lisa Böhm ¿ Peter Bourquin ¿ Theo Brinek ¿ Annegret Chucholowski ¿ Kurt Fleischner ¿ Marianne Franke-Gricksch ¿ Romy Gerhard ¿ Gerhard Gigler ¿ Heike Gottschalk ¿ Thomas Heucke ¿ Birgit Hickey ¿ Heiko Hinrichs ¿ Barbara Innecken ¿ Peter Klein ¿ Birgit Theresa Koch ¿ Wolfgang Kraus ¿ Eva Kroc ¿ Constanze Lang ¿ Holger und Christiane Lier ¿ Sigrid Limberg-Strohmaier ¿ Bernd Linder-Hofmann ¿ Marion Lockert ¿ Helga Mack-Hamprecht ¿ Jens Magerl ¿ Manuela Mätzener ¿ Wolf Maurer ¿ Sebastian Mauritz ¿ Hans-Peter Milling ¿ Patricia Möckel ¿ Konrad Pinegger ¿ Dhyana Eva und Franz Reuter ¿ Jürgen Rippel ¿ Erika Schäfer ¿ Alexandra Schwendenwein ¿ Anja Siepmann ¿ Miklós Szalachy ¿ Ursula Vorhemus ¿ Klaus-Ingbert Wagner ¿ Line Weber. Die Herausgeberin: Marion Lockert, Studium der Germanistik, Psychologie, Philosophie, Pädagogik, Sozialwissenschaften; Gründerin und Leiterin des Marion Lockert Instituts für Training.Coaching.Entwicklung; Führungskräfte- und Persönlichkeitstrainerin; zert. infosyon Professional für Organisationsaufstellungen; NLP-Lehrtrainerin/Lehrcoach (DVNLP); Lehrtrainerin/Lehrtherapeutin für Systemaufstellungen (DGfS). Schwerpunkte: Emotionale Führungskompetenz und Kommunikation, Kreativität und Intuition, Begleitung von Veränderungsprozessen, Spiritualität. , Scheinwerferblenden & -gitter > Karosserie & Exterieur Styling49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Abschreibungen in der entscheidungsorientierten Kostenrechnung, Taschenbuch von Arno Mahlert, VS Verlag für Sozialwissenschaften,Die Abschreibungen In Der Entscheidungsorientierten Kostenrechnung, Taschenbuch Von Arno Mahlert, Vs Verlag Für Sozialwissenschaften, 978-3-531-11345-6, Seitenanzahl: 24154,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
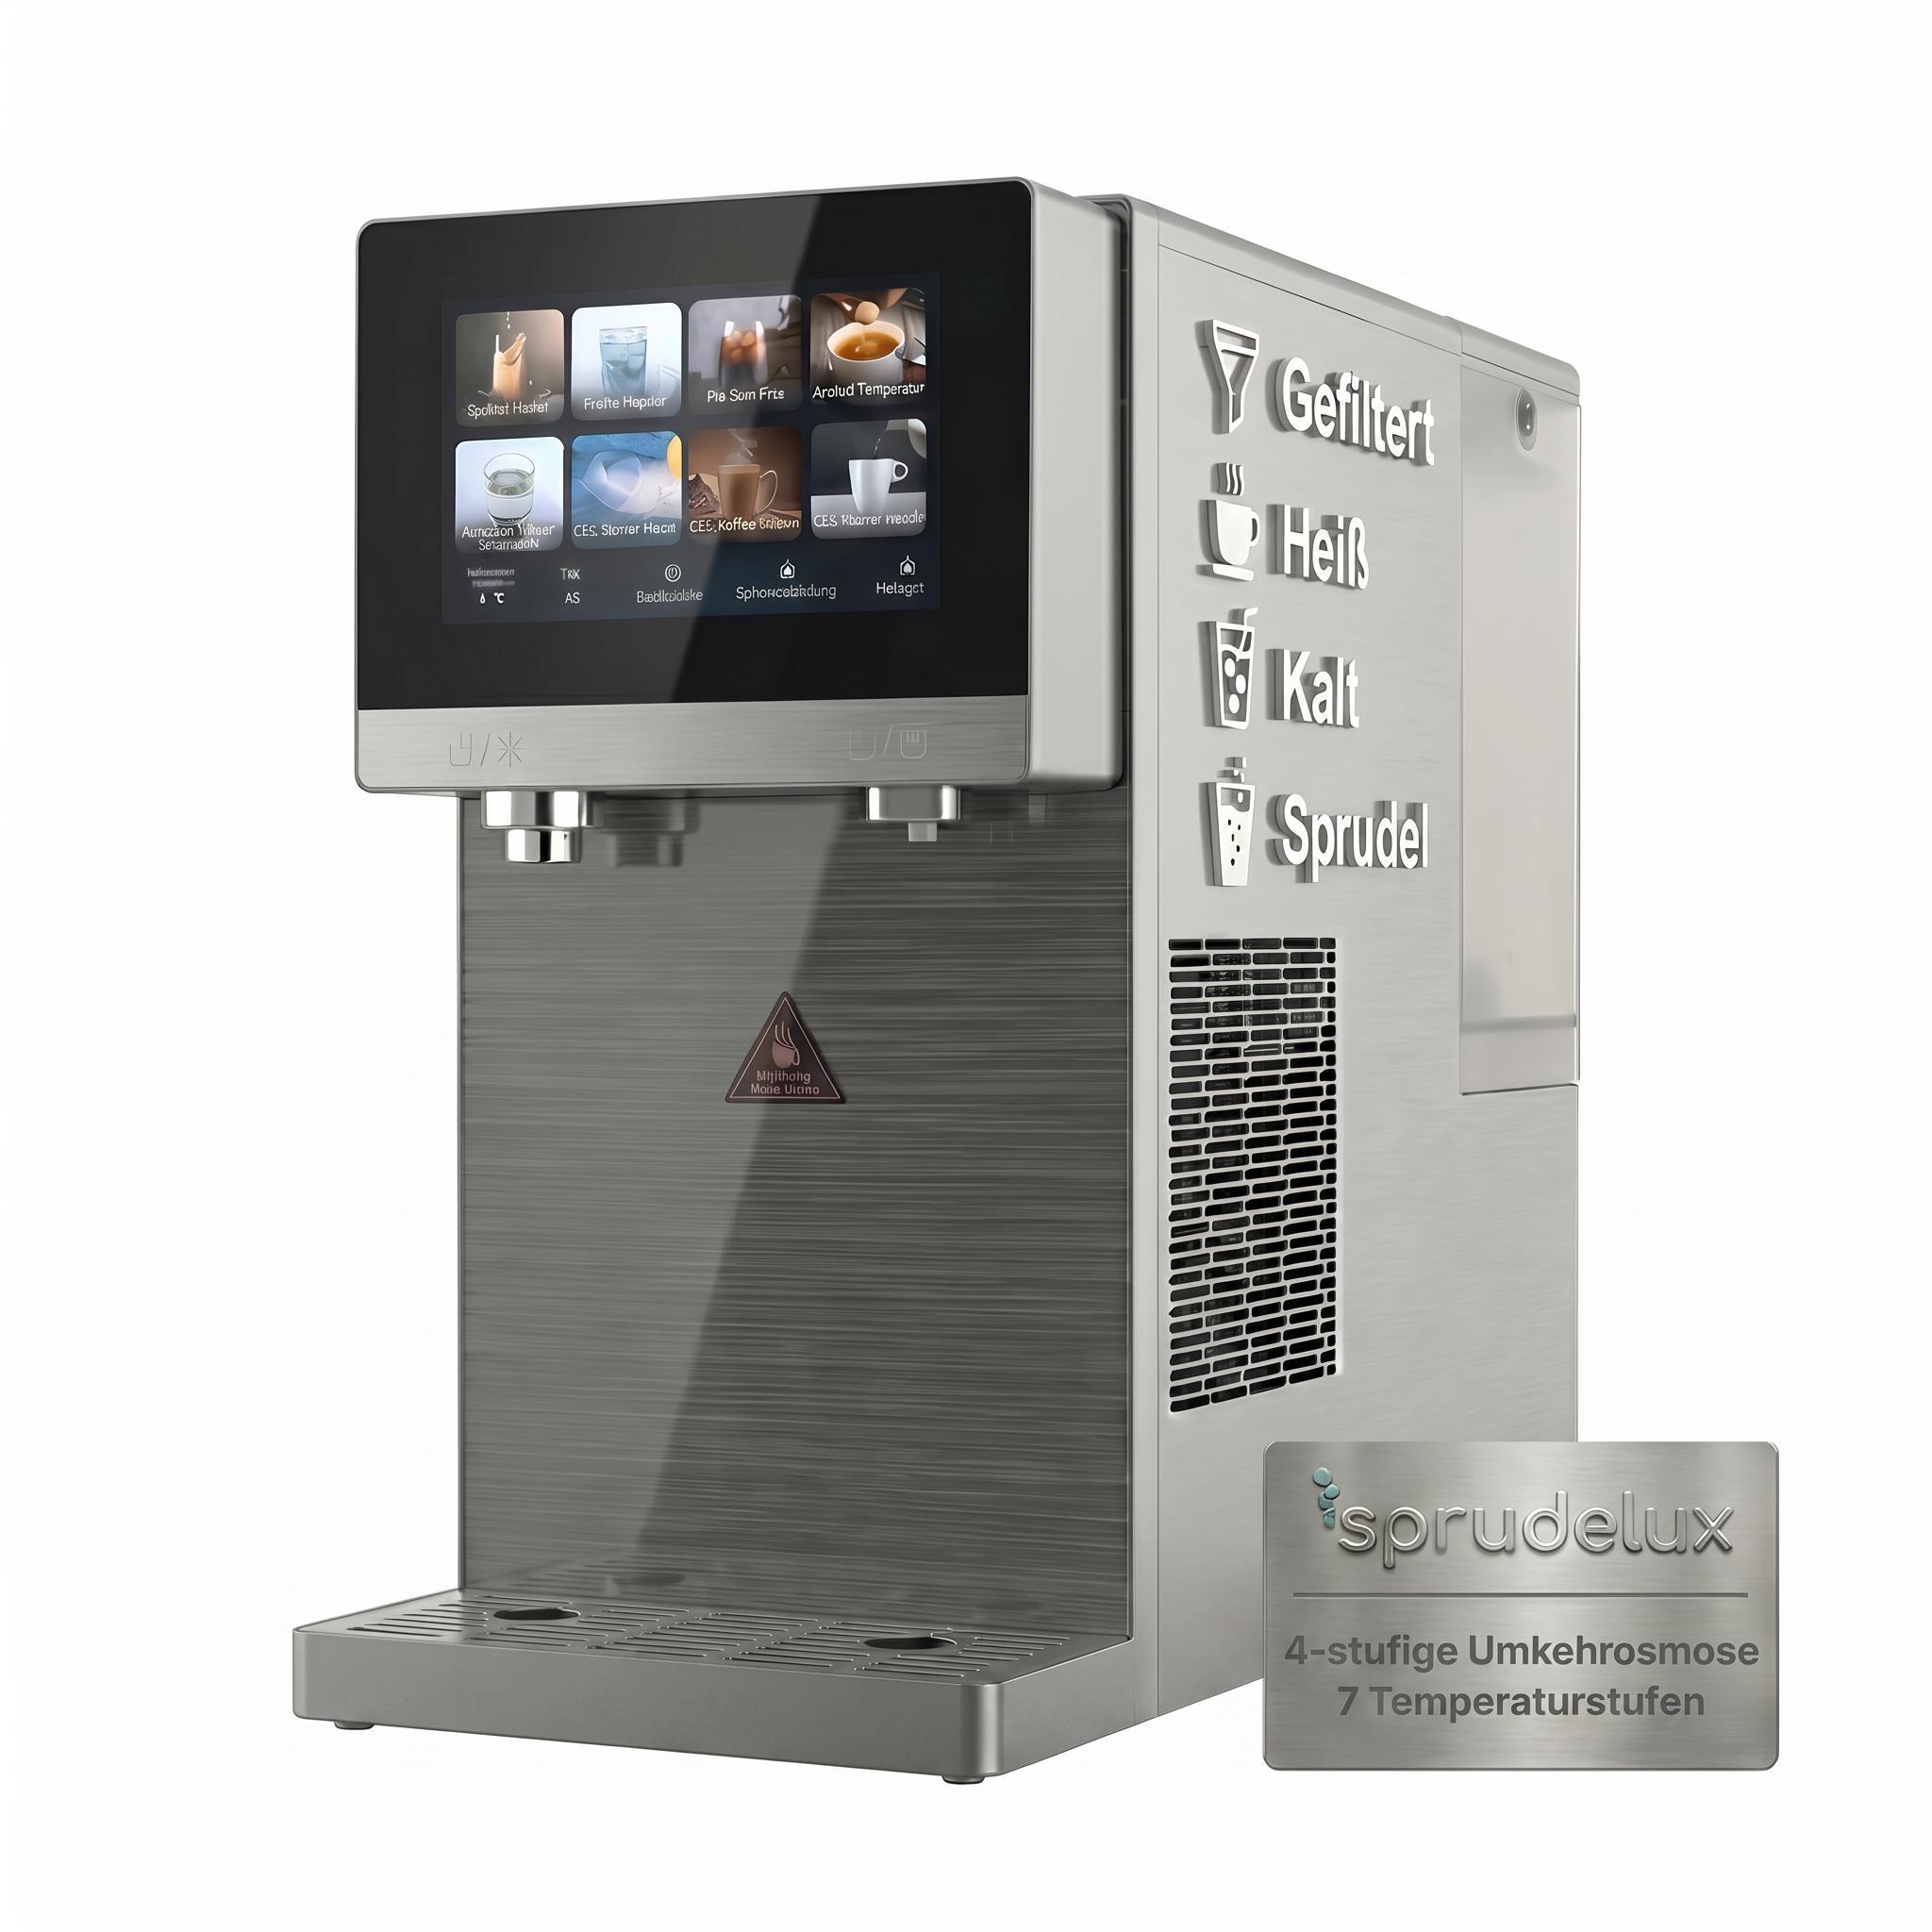
SPRUDELUX PRO TOUCH Umkehrosmoseanlage mit Sprudel - Osmoseanlage für Sprudelwasser, Wasserfiltersystem 5-in-1 (Heiß, Kalt, Still, Sprudel), ROSPRUDELUX Pro Touch - Premium Umkehrosmoseanlage - Sprudel & Heißwasserfunktion Erleben Sie reines, perfekt temperiertes Trinkwasser auf Knopfdruck. Der SPRUDELUX PRO TOUCH vereint modernste 5-in-1 Technologie in einem eleganten, platzsparenden Gerät für Ihr Zuhause oder das Büro. Er filtert, kühlt, erhitzt, sprudelt und sterilisiert Ihr Wasser - so ersetzen Sie Wasserkocher und Kühler durch ein einziges, intuitiv bedienbares Multitalent. Acht Programme. Unbegrenzter Komfort. Willkommen in der Zukunft der Wasseraufbereitung. Wählen Sie zwischen zwei Sprudelstärken oder purem, stillem Wasser. Mit acht präzisen Programmen und blitzschneller Durchlaufgeschwindigkeit erleben Sie sofortigen Wasserkomfort auf kleinstem Raum. Die Vorteile im Detail:5-in-1 Multifunktion: Filtert, kühlt, erhitzt, sprudelt und sterilisiert in einem kompakten System.Flexible Installation: Wahlweise über den integrierten 5-Liter-Tank oder direkt über einen Festwasseranschluss nutzbar.Präzise Temperaturkontroll1549,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Sind Abschreibungen erfolgswirksam?
Nein, Abschreibungen sind nicht erfolgswirksam. Sie sind lediglich Buchungsvorgänge, bei denen der Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg verringert wird. Dadurch wird der tatsächliche Wertverlust des Vermögensgegenstandes im Unternehmen erfasst. Diese Wertminderung wird in der Gewinn- und Verlustrechnung berücksichtigt, hat jedoch keinen direkten Einfluss auf den operativen Erfolg des Unternehmens. Abschreibungen dienen vielmehr der korrekten Darstellung des Unternehmensvermögens und beeinflussen somit die Bilanz, nicht aber den Gewinn. **
-
Sind Abschreibungen erfolgsneutral?
Sind Abschreibungen erfolgsneutral? Abschreibungen sind Buchungsvorgänge, bei denen der Wert von Vermögensgegenständen über ihre Nutzungsdauer verteilt wird. Sie wirken sich direkt auf den Gewinn aus, da sie die Kosten erhöhen und somit den Gewinn mindern. Dadurch können Abschreibungen das Ergebnis eines Unternehmens beeinflussen und somit nicht als erfolgsneutral betrachtet werden. Sie dienen jedoch dazu, den tatsächlichen Werteverzehr von Vermögensgegenständen im Unternehmen transparent darzustellen und somit eine realistische Gewinnsituation zu zeigen. **
-
Sind Abschreibungen gut?
Sind Abschreibungen gut? Abschreibungen sind ein wichtiger Bestandteil der Bilanzierung, da sie es Unternehmen ermöglichen, den Wertverlust von Vermögenswerten über ihre Nutzungsdauer hinweg anzuerkennen. Dies hilft, die tatsächlichen finanziellen Leistungen eines Unternehmens genauer darzustellen und eine realistische Bewertung des Vermögens zu gewährleisten. Zudem können Abschreibungen steuerliche Vorteile bieten, da sie die steuerpflichtigen Gewinne eines Unternehmens reduzieren können. Allerdings können zu hohe Abschreibungen auch zu einer Verzerrung der finanziellen Leistungsfähigkeit eines Unternehmens führen und Investoren möglicherweise abschrecken. Letztendlich hängt die Beurteilung der Abschreibungen davon ab, wie sie angewendet werden und ob sie die finanzielle Gesundheit eines Unternehmens korrekt widerspiegeln. **
-
Wann erfolgen Abschreibungen?
Abschreibungen erfolgen in der Buchhaltung, um den Wert von Vermögensgegenständen über die Zeit zu reduzieren. Sie werden in der Regel jährlich vorgenommen, um den tatsächlichen Wertverlust von Anlagegütern wie Maschinen, Gebäuden oder Fahrzeugen widerzuspiegeln. Abschreibungen dienen dazu, die Kosten für die Nutzung von Vermögenswerten über ihre Lebensdauer hinweg zu verteilen und die Gewinne eines Unternehmens genauer darzustellen. Sie sind ein wichtiger Bestandteil der Gewinn- und Verlustrechnung und haben Auswirkungen auf die Steuerlast eines Unternehmens. **

Sind Abschreibungen Erträge?
Nein, Abschreibungen sind keine Erträge, sondern vielmehr Aufwendungen, die in der Buchhaltung dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Durch Abschreibungen wird der tatsächliche Werteverzehr von Anlagevermögen berücksichtigt und die Buchwerte entsprechend angepasst. Erträge hingegen sind Einnahmen, die aus dem Verkauf von Waren oder Dienstleistungen resultieren und das Unternehmensergebnis positiv beeinflussen. Abschreibungen mindern hingegen das Unternehmensergebnis, da sie als Kosten verbucht werden. **
Was sind Abschreibungen?
Abschreibungen sind die systematische Verteilung der Anschaffungs- oder Herstellungskosten von Vermögensgegenständen auf die Nutzungsdauer. Sie dienen dazu, den Werteverzehr eines Vermögensgegenstandes über seine Nutzungsdauer hinweg zu erfassen und in der Buchhaltung zu berücksichtigen. Durch Abschreibungen wird der Gewinn eines Unternehmens reduziert und somit die Steuerlast verringert. **
Top-Angebote
Produkte zum Begriff Abschreibungen:
-
Kritischer Vergleich des Verhältnisses von außerplanmäßigen Abschreibungen und Verbindlichkeitsrückstellungen im deutschen Bilanzrecht (GoB undKritischer Vergleich Des Verhältnisses Von Außerplanmäßigen Abschreibungen Und Verbindlichkeitsrückstellungen Im Deutschen Bilanzrecht (gob Und Ias/ifrs), Taschenbuch Von Mathias Laubert, Grin, 978-3-656-56232-0, Seitenanzahl: 15247,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Perlen der AufstellungsarbeitPerlen der Aufstellungsarbeit , "Marion Lockert hat in diesem Buch eine Vielzahl von Aufstellern versammelt und präsentiert mit ihnen einen gut sortierten und hervorragend strukturierten 'Werkzeugkasten' für das Setting und die Intentionen der Aufstellungsarbeit - eine Fundgrube an Übungen für die Gruppen- und Einzelarbeit. Verbindlich und doch individuell akzentuiert zeigt sich die erstaunliche Kreativität, Offenheit, Themenvielfalt und Ausstrahlungskraft der Aufstellungsarbeit in ihrer Schulen übergreifenden praktischen Relevanz." Jakob Robert Schneider "Perlen bilden sich in der Natur unter nicht genau geklärten Umständen. Das gilt im Prinzip auch für Aufstellungsperlen. Sie erhalten Sinn und Sinnlichkeit durchs Tun. Also: nichts wie ran!" OrganisationsEntwicklung Von Business über Familie bis Spiritualität: 45 Systemaufsteller:innen mit langjähriger professioneller Erfahrung haben in diese umfangreiche Sammlung ihre besten Aufstellungsformate und Übungen für Systemaufsteller:innen, Coaches, Berater:innen und Trainierende eingebracht. Zusammen bilden sie zugleich den aktuellen Stand der systemischen Aufstellungsarbeit ab. Marion Lockert hat als Herausgeberin sorgsam Formate für die Praxis zusammengestellt: Interventionen für Einzelarbeit und Coaching; Trainingstools für das Erlernen von Achtsamkeit, "leerer Mitte" und der eigenen Haltung; Wahrnehmungsaufgaben sowie gezielte Übungen für Training, Ausbildung und Seminare. Für den schnellen Zugriff auf die jeweils genau passenden Impulse sind die Tools nach Themen gegliedert und nach Suchkriterien geordnet. Zudem enthalten alle Formate genaue Angaben zu ihren Zielen, zur Anzahl der Teilnehmenden, der Dauer und dem Materialbedarf. Empfohlen von der Deutschen Gesellschaft für Systemaufstellungen! Mit Beiträgen von: Kristine Alex ¿ Friedrich Assländer ¿ Jutta Barth ¿ Christopher Bodirsky ¿ Lisa Böhm ¿ Peter Bourquin ¿ Theo Brinek ¿ Annegret Chucholowski ¿ Kurt Fleischner ¿ Marianne Franke-Gricksch ¿ Romy Gerhard ¿ Gerhard Gigler ¿ Heike Gottschalk ¿ Thomas Heucke ¿ Birgit Hickey ¿ Heiko Hinrichs ¿ Barbara Innecken ¿ Peter Klein ¿ Birgit Theresa Koch ¿ Wolfgang Kraus ¿ Eva Kroc ¿ Constanze Lang ¿ Holger und Christiane Lier ¿ Sigrid Limberg-Strohmaier ¿ Bernd Linder-Hofmann ¿ Marion Lockert ¿ Helga Mack-Hamprecht ¿ Jens Magerl ¿ Manuela Mätzener ¿ Wolf Maurer ¿ Sebastian Mauritz ¿ Hans-Peter Milling ¿ Patricia Möckel ¿ Konrad Pinegger ¿ Dhyana Eva und Franz Reuter ¿ Jürgen Rippel ¿ Erika Schäfer ¿ Alexandra Schwendenwein ¿ Anja Siepmann ¿ Miklós Szalachy ¿ Ursula Vorhemus ¿ Klaus-Ingbert Wagner ¿ Line Weber. Die Herausgeberin: Marion Lockert, Studium der Germanistik, Psychologie, Philosophie, Pädagogik, Sozialwissenschaften; Gründerin und Leiterin des Marion Lockert Instituts für Training.Coaching.Entwicklung; Führungskräfte- und Persönlichkeitstrainerin; zert. infosyon Professional für Organisationsaufstellungen; NLP-Lehrtrainerin/Lehrcoach (DVNLP); Lehrtrainerin/Lehrtherapeutin für Systemaufstellungen (DGfS). Schwerpunkte: Emotionale Führungskompetenz und Kommunikation, Kreativität und Intuition, Begleitung von Veränderungsprozessen, Spiritualität. , Scheinwerferblenden & -gitter > Karosserie & Exterieur Styling49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen?
Der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen liegt in ihrer unterschiedlichen Behandlung in der Buchhaltung. Bilanzielle Abschreibungen werden in der Gewinn- und Verlustrechnung erfasst und mindern den Gewinn des Unternehmens. Kalkulatorische Abschreibungen hingegen sind rein rechnerische Größen, die zur Ermittlung der Selbstkosten eines Produkts oder einer Dienstleistung verwendet werden, haben jedoch keinen direkten Einfluss auf den Gewinn. **
-
Sind Abschreibungen Einnahmen?
Nein, Abschreibungen sind keine Einnahmen. Abschreibungen sind vielmehr Aufwendungen, die dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Sie werden in der Buchhaltung als Kosten verbucht, um den tatsächlichen Werteverzehr von Anlagevermögen darzustellen. Einnahmen hingegen sind die Geldbeträge, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Sie stellen die Zuflüsse von finanziellen Mitteln dar, während Abschreibungen den Werteverzehr von Vermögensgegenständen abbilden. **
-
Sind Abschreibungen erfolgswirksam?
Nein, Abschreibungen sind nicht erfolgswirksam. Sie sind lediglich Buchungsvorgänge, bei denen der Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg verringert wird. Dadurch wird der tatsächliche Wertverlust des Vermögensgegenstandes im Unternehmen erfasst. Diese Wertminderung wird in der Gewinn- und Verlustrechnung berücksichtigt, hat jedoch keinen direkten Einfluss auf den operativen Erfolg des Unternehmens. Abschreibungen dienen vielmehr der korrekten Darstellung des Unternehmensvermögens und beeinflussen somit die Bilanz, nicht aber den Gewinn. **
-
Sind Abschreibungen erfolgsneutral?
Sind Abschreibungen erfolgsneutral? Abschreibungen sind Buchungsvorgänge, bei denen der Wert von Vermögensgegenständen über ihre Nutzungsdauer verteilt wird. Sie wirken sich direkt auf den Gewinn aus, da sie die Kosten erhöhen und somit den Gewinn mindern. Dadurch können Abschreibungen das Ergebnis eines Unternehmens beeinflussen und somit nicht als erfolgsneutral betrachtet werden. Sie dienen jedoch dazu, den tatsächlichen Werteverzehr von Vermögensgegenständen im Unternehmen transparent darzustellen und somit eine realistische Gewinnsituation zu zeigen. **
Ähnliche Suchbegriffe für Abschreibungen
-
Die Abschreibungen in der entscheidungsorientierten Kostenrechnung, Taschenbuch von Arno Mahlert, VS Verlag für Sozialwissenschaften,Die Abschreibungen In Der Entscheidungsorientierten Kostenrechnung, Taschenbuch Von Arno Mahlert, Vs Verlag Für Sozialwissenschaften, 978-3-531-11345-6, Seitenanzahl: 24154,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
SPRUDELUX PRO TOUCH Umkehrosmoseanlage mit Sprudel - Osmoseanlage für Sprudelwasser, Wasserfiltersystem 5-in-1 (Heiß, Kalt, Still, Sprudel), ROSPRUDELUX Pro Touch - Premium Umkehrosmoseanlage - Sprudel & Heißwasserfunktion Erleben Sie reines, perfekt temperiertes Trinkwasser auf Knopfdruck. Der SPRUDELUX PRO TOUCH vereint modernste 5-in-1 Technologie in einem eleganten, platzsparenden Gerät für Ihr Zuhause oder das Büro. Er filtert, kühlt, erhitzt, sprudelt und sterilisiert Ihr Wasser - so ersetzen Sie Wasserkocher und Kühler durch ein einziges, intuitiv bedienbares Multitalent. Acht Programme. Unbegrenzter Komfort. Willkommen in der Zukunft der Wasseraufbereitung. Wählen Sie zwischen zwei Sprudelstärken oder purem, stillem Wasser. Mit acht präzisen Programmen und blitzschneller Durchlaufgeschwindigkeit erleben Sie sofortigen Wasserkomfort auf kleinstem Raum. Die Vorteile im Detail:5-in-1 Multifunktion: Filtert, kühlt, erhitzt, sprudelt und sterilisiert in einem kompakten System.Flexible Installation: Wahlweise über den integrierten 5-Liter-Tank oder direkt über einen Festwasseranschluss nutzbar.Präzise Temperaturkontroll1549,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Betriebswachstum aus Abschreibungen?, Taschenbuch von Georg Walterspiel, Betriebswirtschaftlicher Verlag Gabler, 978-3-409-37141-4Betriebswachstum Aus Abschreibungen?, Taschenbuch Von Georg Walterspiel, Betriebswirtschaftlicher Verlag Gabler, 978-3-409-37141-4, Seitenanzahl: 9754,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Abschreibungen gut?
Sind Abschreibungen gut? Abschreibungen sind ein wichtiger Bestandteil der Bilanzierung, da sie es Unternehmen ermöglichen, den Wertverlust von Vermögenswerten über ihre Nutzungsdauer hinweg anzuerkennen. Dies hilft, die tatsächlichen finanziellen Leistungen eines Unternehmens genauer darzustellen und eine realistische Bewertung des Vermögens zu gewährleisten. Zudem können Abschreibungen steuerliche Vorteile bieten, da sie die steuerpflichtigen Gewinne eines Unternehmens reduzieren können. Allerdings können zu hohe Abschreibungen auch zu einer Verzerrung der finanziellen Leistungsfähigkeit eines Unternehmens führen und Investoren möglicherweise abschrecken. Letztendlich hängt die Beurteilung der Abschreibungen davon ab, wie sie angewendet werden und ob sie die finanzielle Gesundheit eines Unternehmens korrekt widerspiegeln. **
-
Wann erfolgen Abschreibungen?
Abschreibungen erfolgen in der Buchhaltung, um den Wert von Vermögensgegenständen über die Zeit zu reduzieren. Sie werden in der Regel jährlich vorgenommen, um den tatsächlichen Wertverlust von Anlagegütern wie Maschinen, Gebäuden oder Fahrzeugen widerzuspiegeln. Abschreibungen dienen dazu, die Kosten für die Nutzung von Vermögenswerten über ihre Lebensdauer hinweg zu verteilen und die Gewinne eines Unternehmens genauer darzustellen. Sie sind ein wichtiger Bestandteil der Gewinn- und Verlustrechnung und haben Auswirkungen auf die Steuerlast eines Unternehmens. **
-
Sind Abschreibungen Erträge?
Nein, Abschreibungen sind keine Erträge, sondern vielmehr Aufwendungen, die in der Buchhaltung dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Durch Abschreibungen wird der tatsächliche Werteverzehr von Anlagevermögen berücksichtigt und die Buchwerte entsprechend angepasst. Erträge hingegen sind Einnahmen, die aus dem Verkauf von Waren oder Dienstleistungen resultieren und das Unternehmensergebnis positiv beeinflussen. Abschreibungen mindern hingegen das Unternehmensergebnis, da sie als Kosten verbucht werden. **
-
Was sind Abschreibungen?
Abschreibungen sind die systematische Verteilung der Anschaffungs- oder Herstellungskosten von Vermögensgegenständen auf die Nutzungsdauer. Sie dienen dazu, den Werteverzehr eines Vermögensgegenstandes über seine Nutzungsdauer hinweg zu erfassen und in der Buchhaltung zu berücksichtigen. Durch Abschreibungen wird der Gewinn eines Unternehmens reduziert und somit die Steuerlast verringert. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.